Главная / Кредит под залог
Кредит под залог недвижимости в Москве
Смотрим на объект, а не на кредитную историю. Деньги под залог жилой и коммерческой недвижимости или автомобиля — в банке, кооперативе или у частного инвестора (на цели бизнеса). С 2005 года, дистанционно по всей России; объекты — в городах от 300 тысяч жителей.
- Комиссия от 3 % от выданной суммы, по факту, без предоплаты
- Вы остаётесь собственником
- Предварительное решение в день обращения, деньги в банке — через 1–5 дней
- 50+ банков и инвесторов
Бесплатно разберём вашу ситуацию
Перезвоним в течение нескольких минут в рабочее время.
Решает объект, а не кредитная история
Объект в собственности
Право собственности остаётся за вами. Оформляется залог по 102-ФЗ и регистрируется в Росреестре, объект не переоформляется на кредитора.
История не главное
При ликвидном залоге одобряют там, где по анкете банк отказывает: значение имеет объект, а не скоринг.
Без предоплаты
Комиссия — от 3 % от выданной суммы, по факту, без предоплаты. У нотариуса договор оформляют, если этого требует кредитор.
Что можно оставить в залог — недвижимость и авто
Выберите тип объекта — на странице программы будут условия, сроки и требования.
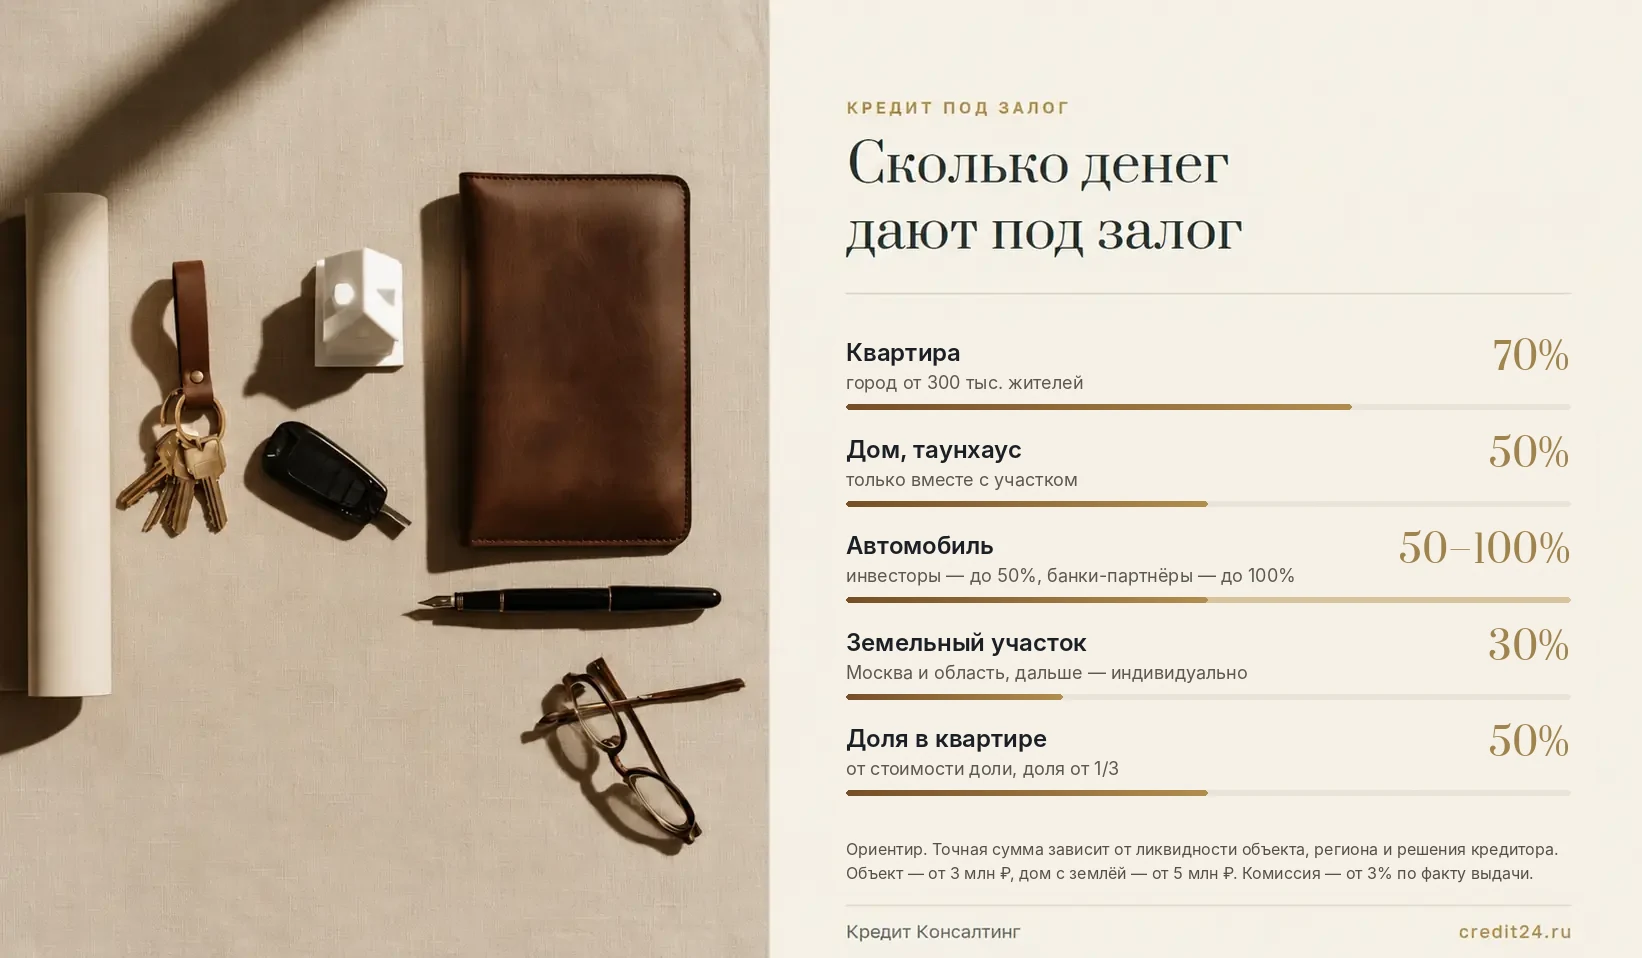
| Тип объекта | Доля от стоимости | Условия |
|---|---|---|
| Квартира | до 70% | город от 300 тыс. жителей |
| Дом, таунхаус | до 50% | только вместе с земельным участком |
| Автомобиль | до 50% (инвесторы), до 100% (банки-партнёры) | любой регион |
| Земельный участок | до 30% | Москва и область, дальше — индивидуально |
| Доля в квартире | до 50% от стоимости доли | от 1/3 и больше; охотнее выдают займы под 1/2 в двух- или трёхкомнатной |
Минимальная стоимость объекта — от 3 млн ₽, дома с землёй — от 5 млн ₽. Это относится и к доле: чтобы её взяли в залог, сама доля должна стоить от 3 млн ₽.
Перезалог недвижимости
Объект уже в залоге: подбираем нового кредитора, который погасит прежний долг; платёж может стать ниже, а разницу вы получите на руки.
Апартаменты
Нежилое помещение: круг кредиторов уже, условия отличаются от квартиры.
Доля в квартире
Программы под залог доли через частных инвесторов — заём на цели бизнеса.
Дом, дача, коттедж
Загородная недвижимость с оформленным правом собственности.
Земельный участок
Залог участка в собственности, категория и назначение учитываются.
Коммерческая недвижимость
Помещения, офисы, склады и здания — в том числе оформленные на компанию.
Без подтверждения дохода
Решение принимается по объекту, а не по справке о доходах.
Долги у приставов
Исполнительное производство и запрет регистрационных действий — разбираем порядок сделки.
Единственное жильё
Заложить можно, но иммунитет статьи 446 ГПК при залоге не работает — объясняем прямо.
Автомобиль и ПТС
Залог авто с сохранением машины у владельца, через партнёров.
Заём от частного инвестора
Заём на цели бизнеса, когда важна скорость: сделка у нотариуса, деньги в день сделки.
Деньги под расписку
Что расписка даёт, чего не даёт и как оформить заём безопасно.
Посчитайте до обращения
Введите стоимость своего объекта и посмотрите, сколько под него дадут и во что обойдутся деньги в банке, в кооперативе и у частного инвестора. Расчёт предварительный, окончательные условия называет кредитор.
Кроме ставки у сделки есть сопутствующие платежи: расходы по сделке под залог — оценка, страхование, нотариус и государственная пошлина. Разобрали, что из них обязательно по закону, а что нет.
Что нужно для одобрения
Программа охватывает жилую и коммерческую недвижимость: квартиру, апартаменты, дом, таунхаус, участок, комнату, долю и коммерческое помещение. Ниже — базовые требования к заёмщику и объекту.
Объект в собственности, без обременений, мешающих оформлению залога.
Российское гражданство и регистрация.
Возраст от 18 до 75 лет на момент погашения кредита. Для возрастных заёмщиков многие организации просят молодого созаёмщика.
Правоустанавливающие документы на объект и выписка из ЕГРН.
Квартира должна находиться в городе с населением от 300 тысяч человек: от этого напрямую зависит, возьмёт ли её кредитор.
Не подойдут объекты, где среди собственников есть несовершеннолетние либо использован материнский капитал с выделением долей детям: такие сделки требуют согласия органов опеки.
Четыре причины, по которым чаще всего не получается
Это не список из интернета, а то, с чем мы сталкиваемся в работе чаще всего. Если что-то из перечисленного про вас — лучше узнать сейчас, а не после оценки объекта.
Отказники от приватизации. На момент приватизации в квартире были прописаны люди, которые в ней не участвовали. Выписать их нельзя — право пользования сохраняется за ними. Если по кредиту пойдёт взыскание, они так и останутся прописанными, пока не снимутся с учёта сами. Кредиторы это знают и такие квартиры в залог не берут.
Инвалидность первой или второй группы у собственника. У большинства кредиторов это стоп-фактор, и связан он с требованиями к страхованию заёмщика, а не с оценкой самого объекта.
Старый деревянный многоквартирный дом барачного типа. Банки обычно рассматривают жилые многоквартирные дома от четырёх этажей. Деревянный дом малой этажности не проходит по ликвидности почти нигде.
Слишком маленькая доля. Долю меньше одной трети заложить не получится: продать её при взыскании практически невозможно, поэтому кредиторы за неё не берутся. Подробнее — на странице залога доли в квартире.
Сделки, которые срывались уже на подписании
Все случаи ниже — из нашей работы. Объединяет их одно: причина всплывала не на разборе заявки, а в банке в день сделки. Поэтому мы и разбираем документы заранее, а не «по ходу».
Подпись не совпала с паспортом. Клиент когда-то расписался в паспорте сложной витиеватой подписью и спустя годы не смог её повторить при подписании договора. Сделку отменили.
Паспорт в плохом состоянии. Надорванный паспорт — банк отказал прямо на сделке, когда всё остальное было готово.
Деньги брали не для себя. На подписании клиентка сказала, что берёт кредит для сына. Банк потребовал, чтобы сын присутствовал на сделке. Сын участвовать отказался.
Нет согласия супруга. Квартира куплена в браке, согласия супруги нет и не будет. Дальше идти некуда.
Свежее дарение. Квартиру подарили неделю назад, даритель в ней прописан. Банк потребовал его нотариальное согласие на залог, а новый собственник не захотел ставить дарителя в известность.
Клиента вели мошенники. Клиентка брала деньги под залог квартиры, чтобы передать их аферистам. Это заметил сотрудник службы безопасности банка уже после подписания. Сделку отменили.
Иногда мы отказываем сами. К нам в офис приходили люди, которых вели мошенники по телефону: чаще пожилые, но были и сорокалетние — они прямо у нас в кабинете спрашивали у кого-то в трубке, что нам отвечать дальше. Таким мы отказываем и отправляем в полицию. Нам почти никогда не верят, верят тому, кто в трубке. Но помогать заложить квартиру, чтобы отдать деньги аферистам, мы не станем ни за какую комиссию.
Почему обращаются к нам, а не идут в банк сами
Подбираем банк или инвестора под ваш объект, а не подаём заявку вслепую в один банк.
Работаем с плохой кредитной историей и без подтверждённого дохода при ликвидном залоге.
Ведём сделку до конца: оценка, документы, нотариус, регистрация в Росреестре, деньги.
Комиссия — от 3 % от выданной суммы, по факту, без предоплаты.
Лично отвечаю за каждую сделку
«За двадцать один год через нас прошло больше двухсот тысяч заявок и около двадцати пяти тысяч клиентов. Разница между этими цифрами и есть моя работа: понять на входе, чем именно закончится ваша заявка, и сказать это сразу, а не через месяц переговоров.»
- С 2005 года на рынке
- Работаю лично, без колл-центра
- 50+ банков и инвесторов
Пять шагов до денег
Заявка и разбор
Бесплатно разбираем ситуацию и объект.
Оценка объекта
Определяем одобряемую сумму по объекту.
Подбор программы
Банк, кооператив или частный инвестор под ваш случай.
Договор и Росреестр
Помогаем оформить договор и зарегистрировать залог; у нотариуса — если этого требует кредитор.
Выдача денег
Получаете средства и оплачиваете комиссию — от 3 % от выданной суммы, по факту, без предоплаты.
Узнайте одобряемую сумму под ваш объект
Оставьте телефон — специалист бесплатно разберёт ситуацию и назовёт реальные варианты. Без обязательств. Комиссия — от 3 % от выданной суммы, по факту, без предоплаты.
Бесплатно разберём вашу ситуацию
Перезвоним в течение нескольких минут в рабочее время.
| Кредитор | Ставка | Кредитная история | Скорость |
|---|---|---|---|
| Банк-партнёр | от 17% годовых под залог квартиры в Москве | учитывается, но не всегда критична | предварительное решение в день обращения |
| Кредитный кооператив (КПК) | от 28,9% годовых под залог квартиры в Москве | часто не имеет решающего значения | сделка 1–5 дней |
| Частный инвестор (заём на цели бизнеса) | от 3% в месяц | как правило, не имеет решающего значения | оформление у нотариуса, деньги в день сделки |
Мы подбираем кредитора под вашу ситуацию и объект. Доля от стоимости зависит от типа объекта — она приведена в таблице выше. Значения ориентировочные, по практике сделок, и не являются публичной офертой.
Условия кредитования по залоговым кредитам
- Ставка: от 17% годовых в банке (под залог квартиры в Москве) до 48% годовых у частного инвестора. Максимальная годовая процентная ставка — 48%.
- Срок кредита: от 6 месяцев до 20 лет. Досрочное погашение — без штрафов и без моратория.
- Вознаграждение компании: от 3 % от выданной суммы, по факту, без предоплаты.
Пример 1. Кредит 3 000 000 ₽ на 5 лет под 17% годовых, платежи равными долями: ежемесячный платёж — 74 558 ₽, проценты за весь срок — 1 473 464 ₽. Всего вы вернёте банку 4 473 464 ₽. Наше вознаграждение 3% — 90 000 ₽ — платится по отдельному договору с нами, поэтому в полную стоимость кредита, которую банк указывает в договоре, оно не входит. Вместе с ним ваши расходы составят 4 563 464 ₽.
По банковскому потребительскому кредиту полную стоимость в процентах годовых и в рублях банк указывает в договоре.
Пример 2. Заём 1 000 000 ₽ на 12 месяцев под 48% годовых, платежи равными долями: ежемесячный платёж — 106 552 ₽, проценты за весь срок — 278 626 ₽. Всего вы вернёте 1 278 626 ₽, а вместе с нашим вознаграждением 3% (30 000 ₽) ваши расходы составят 1 308 626 ₽.
В примеры не входят оценка, страхование, услуги нотариуса и государственная пошлина — их размер зависит от объекта и кредитора, подробно: расходы по сделке под залог. Расчёты приведены для примера и не являются публичной офертой; точные ставку, срок и сумму определяет кредитор.
Что чаще всего спрашивают
Квартиры, апартаменты, доли, комнаты, дома, дачи, коттеджи, таунхаусы, земельные участки, коммерческая недвижимость, а также автомобиль. По каждому типу требования отличаются, их видно на странице конкретной программы.
Да. Право собственности сохраняется за вами. Регистрируется залог (обременение) по 102-ФЗ в Росреестре, а сам объект на кредитора не переоформляется.
При ликвидном залоге кредитная история перестаёт быть главным фактором: решение во многом определяет объект. Итоговое решение принимает банк или инвестор.
Да, это отдельная услуга — перезалог: новый кредитор гасит ваш текущий залоговый долг, залог переоформляется на него, а разница выдаётся вам на любые цели.
Нет. Комиссия — от 3 % от выданной суммы, по факту, без предоплаты: вы платите только после того, как получили деньги. Требование предоплаты — признак недобросовестных посредников.
Предварительное решение можно получить в день обращения. Сроки сделки зависят от программы и объекта; по инвесторским программам деньги возможны в день сделки.
Под редакцией. Материал подготовлен специалистами ООО «Кредит Консалтинг» под редакцией генерального директора Андреевой Вероники Николаевны. Компания оказывает помощь в получении кредита с 2005 года. Актуальность информации. Информация на странице обновлена . Условия банков, кредитных кооперативов, МКК и частных инвесторов меняются; точные параметры подтверждаем при разборе вашей ситуации. Правовая информация. ООО «Кредит Консалтинг» не является кредитной организацией и не выдаёт кредиты или займы; оказывает услуги финансового консультирования и подбора программ (ОКВЭД 66.19). Решение о выдаче, сумме, ставке и сроке принимает банк, КПК или иной кредитор, имеющий право предоставлять такие займы. Кредит или заём под залог недвижимости связан с риском утраты заложенного имущества при неисполнении обязательств: кредитор вправе обратить взыскание на предмет залога в порядке, установленном Гражданским кодексом РФ и Федеральным законом от 16.07.1998 № 102-ФЗ «Об ипотеке (залоге недвижимости)». Материалы страницы носят информационный характер и не являются публичной офертой (ст. 435, 437 ГК РФ). ИНН 7723776013 · ОГРН 1107746891339.